
Mutuo per costruzione
Il mutuo per costruzione serve a pagare una casa non ancora costruita. La banca non ti dà tutto alla firma: ti versa i soldi un po' alla volta, man mano che avanzano i lavori.
- Quanto ti presta la banca, al massimo
- 80 %del costo dei lavori, o del valore di casa e terreno che dai in garanzia
- Sconto sulle tasse per gli interessi
- 19 %degli interessi pagati, contando al massimo 2.582,28 € di interessi l'anno
- Quando firmi il mutuo
- 6 mesi primao al massimo 18 mesi dopo l'inizio dei lavori, per avere lo sconto sulle tasse
- Quando ti trasferisci in casa
- 6 mesial massimo dalla fine dei lavori, per non perdere lo sconto sulle tasse
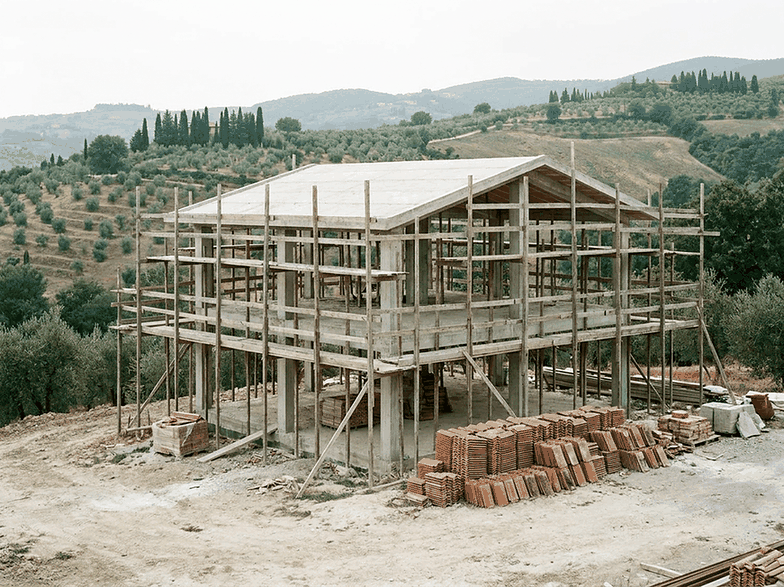
Come funziona il mutuo per costruzione?
Il mutuo per costruzione è il prestito che chiedi alla banca per costruire la tua casa. Come per ogni mutuo sulla casa, la banca chiede un'ipoteca. È una garanzia: se smetti di pagare, la banca può far vendere la casa e riavere i soldi per prima.
Quello che cambia è come arrivano i soldi. La casa all'inizio non c'è ancora, così la banca ti dà il prestito un po' alla volta.
Quante volte ricevi i soldi, e quanto ogni volta, lo decide il contratto con la banca, non la legge. Leggi bene questa parte prima di firmare.
Fonte: Normattiva, Testo unico bancario, cioè la legge sulle banche
Mutuo a SAL: come arrivano le tranche?
SAL vuol dire stato avanzamento lavori: quanta parte della costruzione è già fatta. La banca ti versa il prestito a pezzi (le tranche), uno ogni volta che i lavori vanno avanti.
Un esempio vero viene dall'Arbitro Bancario Finanziario, l'organismo della Banca d'Italia che risolve le liti tra clienti e banche: il caso riguardava un mutuo di 110.000 €. La cliente aveva ricevuto 30.000 € alla firma; il resto dipendeva da come andavano i lavori.
In quel contratto era la banca a decidere quanto versare ogni volta. La tabella delle rate (il piano di ammortamento) arrivava solo con l'ultima firma dal notaio, a fine lavori.
Prima di quella firma c'era il preammortamento: un periodo in cui, di solito, paghi solo gli interessi sui soldi già ricevuti. A lavori finiti la banca aveva chiesto anche un'altra ipoteca sulla casa.
- Guarda nel contratto in quante parti arriva il prestito e quali lavori devono essere finiti per ricevere ognuna.
- Chiedi chi va a controllare il cantiere prima che arrivi ogni versamento e quanto costa ogni visita del tecnico (perizia).
- Controlla quando cominciano le rate e come paghi gli interessi nei primi tempi.
- Chiedi se a fine lavori bisogna tornare dal notaio per una nuova firma, e quanto costa.
Fonte: Arbitro Bancario Finanziario, la decisione su un mutuo per costruire
Mutuo costruzione casa: quali documenti servono?
Il permesso di costruire è obbligatorio per legge quando fai una nuova costruzione. Senza questo permesso i lavori non sono in regola, e la banca non ha niente da finanziare.
Gli altri documenti tecnici variano a seconda della banca. Per esempio il progetto e una stima dei costi voce per voce.
Senza altre garanzie, la banca presta al massimo l'80 % del costo dei lavori. Con una costruzione stimata 200.000 €, puoi chiedere fino a 160.000 € e i restanti 40.000 € li aggiungi tu.
Per i lavori la banca può farti pagare anche le perizie, cioè le visite del suo tecnico al cantiere. Prima di firmare chiedi sempre il foglio informativo, il documento con tutti i costi.
Fonte: Normattiva, legge sull'edilizia: quando il permesso di costruire è obbligatorio
Mutuo terreno: comprare il lotto e poi costruire
Il mutuo terreno serve a comprare il terreno su cui costruirai. Ogni banca decide se finanziare il solo terreno e a quali condizioni.
In certi contratti l'acquisto del terreno e la costruzione stanno nello stesso mutuo. Era così anche nel caso del mutuo di 110.000 €.
Se possiedi già il terreno, la banca può mettere l'ipoteca proprio su quello. Anche qui la banca ti presta al massimo l'80 % del valore di casa e terreno, oppure del costo dei lavori.
Per le tasse c'è un limite preciso. Gli interessi sulla parte del mutuo usata per comprare il terreno non danno nessuno sconto sulle tasse.
Fonte: Banca d'Italia, le regole su quanto può prestare la banca per un mutuo sulla casa
Detrazione degli interessi: lo sconto sulle tasse se costruisci la casa dove vivrai
Se costruisci la casa dove andrai a vivere, togli dalle tasse sul reddito (Irpef) il 19 % degli interessi: è la detrazione. Conti al massimo 2.582,28 € di interessi l'anno, quindi risparmi fino a circa 490,63 € l'anno.
Lo sconto vale solo per gli interessi sulla parte del mutuo che hai davvero speso nel cantiere, con fatture e ricevute. Sul resto del mutuo non hai nessuno sconto.
- Il mutuo si firma nei 6 mesi precedenti l'inizio dei lavori oppure nei 18 mesi successivi.
- Entro 6 mesi dalla fine dei lavori devi andare a vivere stabilmente nella nuova casa.
- Il mutuo lo firma chi sarà il proprietario della casa, o chi avrà il diritto di abitarla senza esserne il padrone (usufrutto).
- I lavori vanno finiti entro la data scritta nel permesso di costruire, a meno che il Comune non conceda più tempo.
- Mentre il cantiere è aperto, e per i 6 mesi dopo, puoi avere lo sconto anche sugli interessi del mutuo della casa dove vivi adesso.
Riferimento: Agenzia delle Entrate, quando spetta lo sconto per i mutui di costruzione
La tassa sul mutuo e il tasso medio dei mutui a SAL
Sul mutuo per costruire c'è una tassa che paghi una volta sola, l'imposta sostitutiva. La banca la toglie dai soldi che ti presta. È lo 0,25 % del prestito se hai diritto agli sconti per la prima casa, altrimenti il 2 %.
La Banca d'Italia calcola il tasso medio dei prestiti, il TEGM. Serve a capire se una banca chiede interessi troppo alti: è l'usura, e la legge la vieta. In un documento la Banca d'Italia ha spiegato come contava i mutui a SAL.
Li metteva tutti insieme agli altri prestiti, al momento della firma. La proposta era di contare a parte i mesi del cantiere e gli anni delle rate, per avere medie più giuste.
Con il tuo importo, quanto pagheresti ogni mese?
Calcola la rataLe domande frequenti
Mutuo edilizio: come funziona?
Si chiama mutuo edilizio il mutuo per costruire o ristrutturare. La banca ti dà i soldi in più volte, man mano che va avanti il cantiere.
È possibile ottenere un mutuo per costruire casa?
Sì: servono il permesso di costruire e un'ipoteca sulla casa come garanzia. Senza altre garanzie, il mutuo arriva al massimo all'80 % del costo dei lavori.